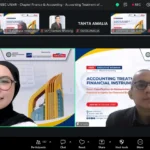
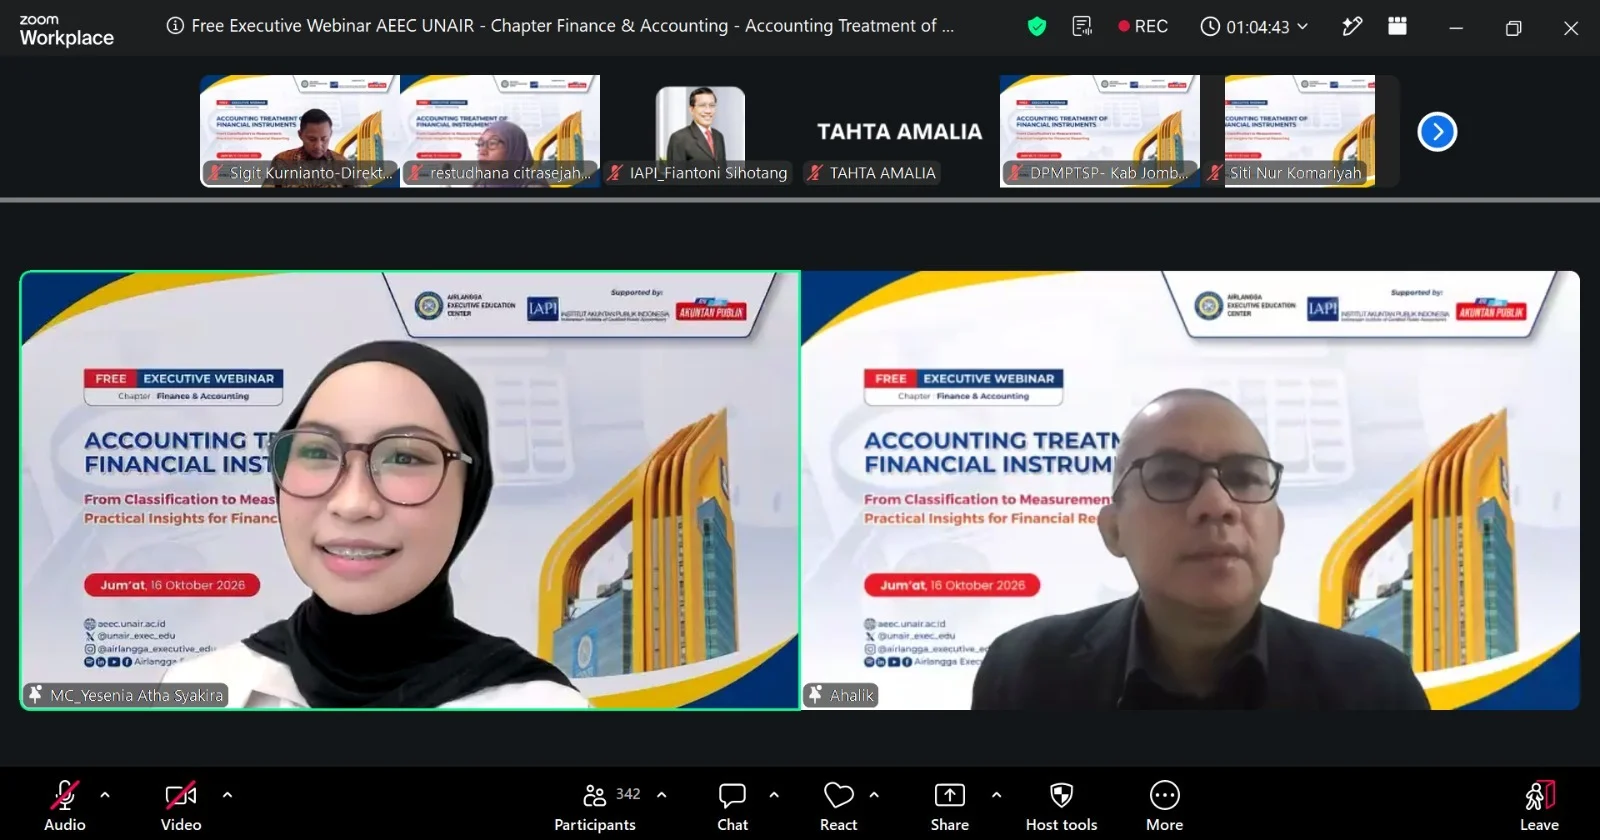
UNAIR NEWS – Airlangga Executive Education Center (AEEC) Universitas Airlangga menyelenggarakan Executive Webinar. Webinar tersebut bertajuk Accounting Treatment of Financial Instruments From Classification to Measurement: Practical Insight for Financial Reporting pada Jumat (16/10/2026). Kegiatan ini berlangsung secara daring via Zoom Meeting yang menghadirkan Prof Dr Ahalik Ak CPA CPSAK CPMA SAS CA. Ia merupakan Akuntan Publik, Komite Audit, dan Guru Besar Akuntansi Keuangan.
Kegiatan ini menjadi bagian dari edukasi profesional AEEC yang merupakan bagian dari webinar bulanan sebagai bentuk komitmen dalam menjalankan Corporate Social Responsibility (CSR). Program ini terlaksana secara rutin untuk memberikan akses pembelajaran eksekutif secara gratis, memperluas wawasan strategis, memperkuat kompetensi kepemimpinan, serta mendorong transformasi organisasi yang adaptif dan berdaya saing.
PSAK 109 Mengubah Perlakuan Instrumen Keuangan
Prof Ahalik menjelaskan bahwa PSAK 109, yang sebelumnya dikenal sebagai PSAK 71 dan mengadopsi IFRS 9, membawa perubahan mendasar dalam perlakuan akuntansi instrumen keuangan. Penerapannya mempertimbangkan model bisnis, karakteristik arus kas kontraktual, serta risiko kredit yang berorientasi pada kondisi masa depan.
“PSAK 109 bukan sekadar instrumen kepatuhan akuntansi. Melainkan kerangka penting untuk meningkatkan transparansi risiko, keandalan laporan keuangan, dan kualitas pengambilan keputusan bisnis,” ujarnya.
Perubahan tersebut mencakup klasifikasi dan pengukuran instrumen keuangan, pengakuan kerugian kredit ekspektasian (Expected Credit Loss atau ECL), serta penyelarasan akuntansi lindung nilai dengan aktivitas manajemen risiko perusahaan.
Klasifikasi Menentukan Pengukuran Aset
Prof Ahalik menambahkan bahwa klasifikasi aset keuangan berbentuk instrumen utang didasarkan pada model bisnis pengelolaan aset dan karakteristik arus kas kontraktual atau Solely Payments of Principal and Interest (SPPI). Ia juga menguraikan tiga kategori pengukuran, yaitu Amortised Cost (AC), Fair Value Through Other Comprehensive Income (FVOCI), dan Fair Value Through Profit or Loss (FVTPL).
“Kategori memiliki ketentuan berbeda yang memengaruhi pencatatan nilai instrumen keuangan dan penyajian perubahan nilainya dalam laporan keuangan,” jelas Prof Ahalik. Meskipun begitu, ketepatan klasifikasi diperlukan agar perusahaan dapat menerapkan kebijakan pengukuran sesuai karakteristik aset dan tujuan pengelolaannya.
ECL Membantu Mengantisipasi Kerugian Kredit
Prof Ahalik juga membahas peralihan dari pendekatan incurred loss menuju ECL. Model ini memungkinkan perusahaan memperhitungkan potensi kerugian kredit lebih awal dengan mempertimbangkan informasi historis, kondisi terkini, dan estimasi ekonomi masa depan.
“Untuk piutang dagang tertentu, pendekatan Simplified Approach dan Provision Matrix dapat digunakan dalam pengukuran kerugian kredit sepanjang umur piutang,” sambungnya.
Penerapan PSAK 109 membutuhkan data yang memadai serta koordinasi antara fungsi akuntansi, keuangan, manajemen risiko, dan audit untuk menjaga keandalan estimasi dan transparansi laporan keuangan.
Penulis: Naswa Thalita Zada
Editor: Yulia Rohmawati