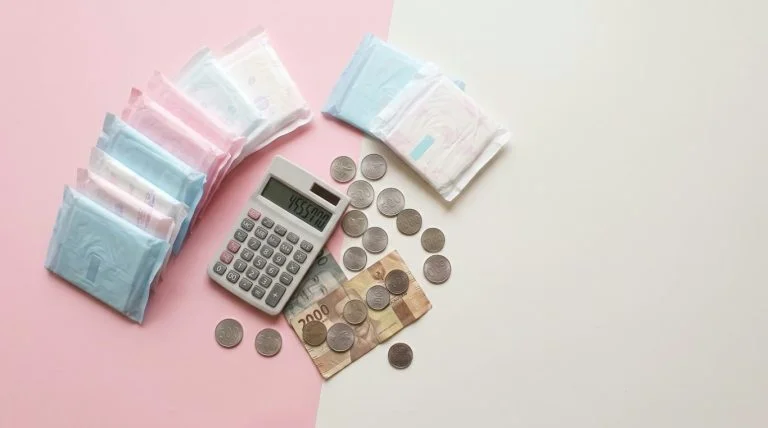
UNAIR NEWS – Pengenaan Pajak Pertambahan Nilai (PPN) 11 persen pada produk pembalut wanita memicu perbincangan publik terkait aspek keadilan sosial serta kesehatan reproduksi. Guru Besar Fakultas Ekonomi dan Bisnis (FEB) Universitas Airlangga (UNAIR), Prof Dr Heru Tjaraka Drs MSi BKP Ak CA CFRM QRGP CRP, menjelaskan bahwa kebijakan tersebut murni berlandaskan status pembalut sebagai Barang Kena Pajak (BKP) berdasarkan PP No. 49 Tahun 2022.
Asas Netralitas dan Kebutuhan Biologis
Prof Heru menjelaskan bahwa aturan PPN di Indonesia dengan asas objektivitas dan netralitas pajak konsumsi tanpa memandang gender maupun kondisi biologis konsumen. Oleh karena itu, pengenaan pajak bukan bermaksud mengenakan pajak pada identitas gender perempuan secara sengaja.
Lebih lanjut, ia menegaskan bahwa produk kebersihan menstruasi merupakan kebutuhan biologis mutlak bagi perempuan. Kebijakan tarif 11 persen ini menciptakan beban fiskal struktural yang berdampak langsung pada kesejahteraan perempuan.
“Bagi kelompok masyarakat berpenghasilan rendah, pajak ini memicu perubahan perilaku konsumsi yang berisiko bagi kesehatan. Perubahan perilaku tersebut dapat dilihat dari berkurangnya frekuensi penggantian pembalut, peralihan ke bahan alternatif yang tidak higienis. Selain itu, pengurangan anggaran pada kebutuhan pokok lain,” jelasnya.
Dampak Sanitasi
Menurutnya, penggunaan bahan pembalut alternatif tidak steril sangat berbahaya bagi kesehatan dan dapat menurunkan kualitas hidup perempuan. Oleh sebab itu, peninjauan ulang regulasi untuk memasukkan pembalut ke dalam kategori barang kebutuhan pokok yang dibebaskan dari PPN merupakan langkah yang rasional.
“Penyesuaian aturan ini tidak hanya menegakkan prinsip keadilan gender dan kesehatan publik. Penyesuaian ini juga sejalan dengan transformasi hukum perpajakan modern yang lebih responsif terhadap kebutuhan dasar masyarakat,” ujarnya.
Solusi Kebijakan
Prof Heru mengungkapkan bahwa pembebasan PPN pembalut realistis Indonesia tanpa mengganggu target penerimaan negara secara signifikan. Terdapat sekitar 60 – 70 juta perempuan usia produktif dengan konsumsi pembalut rata-rata Rp20.000 – Rp30.000 per bulan, total potensi PPN yang terkumpul berkisar antara Rp1,5 triliun hingga Rp2,5 triliun per tahun.
Sementara itu, proporsi penerimaan PPN terhadap APBN Indonesia mencapai kisaran lebih dari Rp 700 – 800 triliun per tahun. Potensi penerimaan yang hilang (tax expenditure) dari pembebasan PPN pembalut hanya mencakup kurang dari 0,3% dari total penerimaan PPN, atau sekitar 0,1% dari target penerimaan pajak nasional.
“Kehilangan potensi penerimaan pada skala kecil tersebut sangat mudah ditutup melalui langkah intensifikasi pajak dari sektor lain. Seperti pengawasan pajak digital dan e-commerce,” ungkapnya.
Sebagai saran, Prof Heru memberikan dua pilihan skema kebijakan bagi pemerintah. Opsi pertama adalah Pembebasan PPN dengan mengubah PP No. 49 Tahun 2022 agar pembalut masuk kategori sebagai Barang Kebutuhan Pokok.
“Opsi kedua adalah skema PPN Ditanggung Pemerintah (DTP) berbasis Peraturan Menteri Keuangan (PMK) secara berkala yang fleksibel dan menambah alokasi subsidi pajak di APBN. Skema PPN DTP ini sangat baik diterapkan sebagai langkah transisi atau uji coba sementara. Sehingga tidak langsung menghilangkan potensi penerimaan PPN,” pungkasnya.
Penulis : Maulya Afifah Zahra
Editor : Ragil Kukuh Imanto