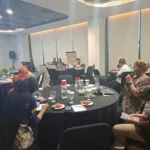
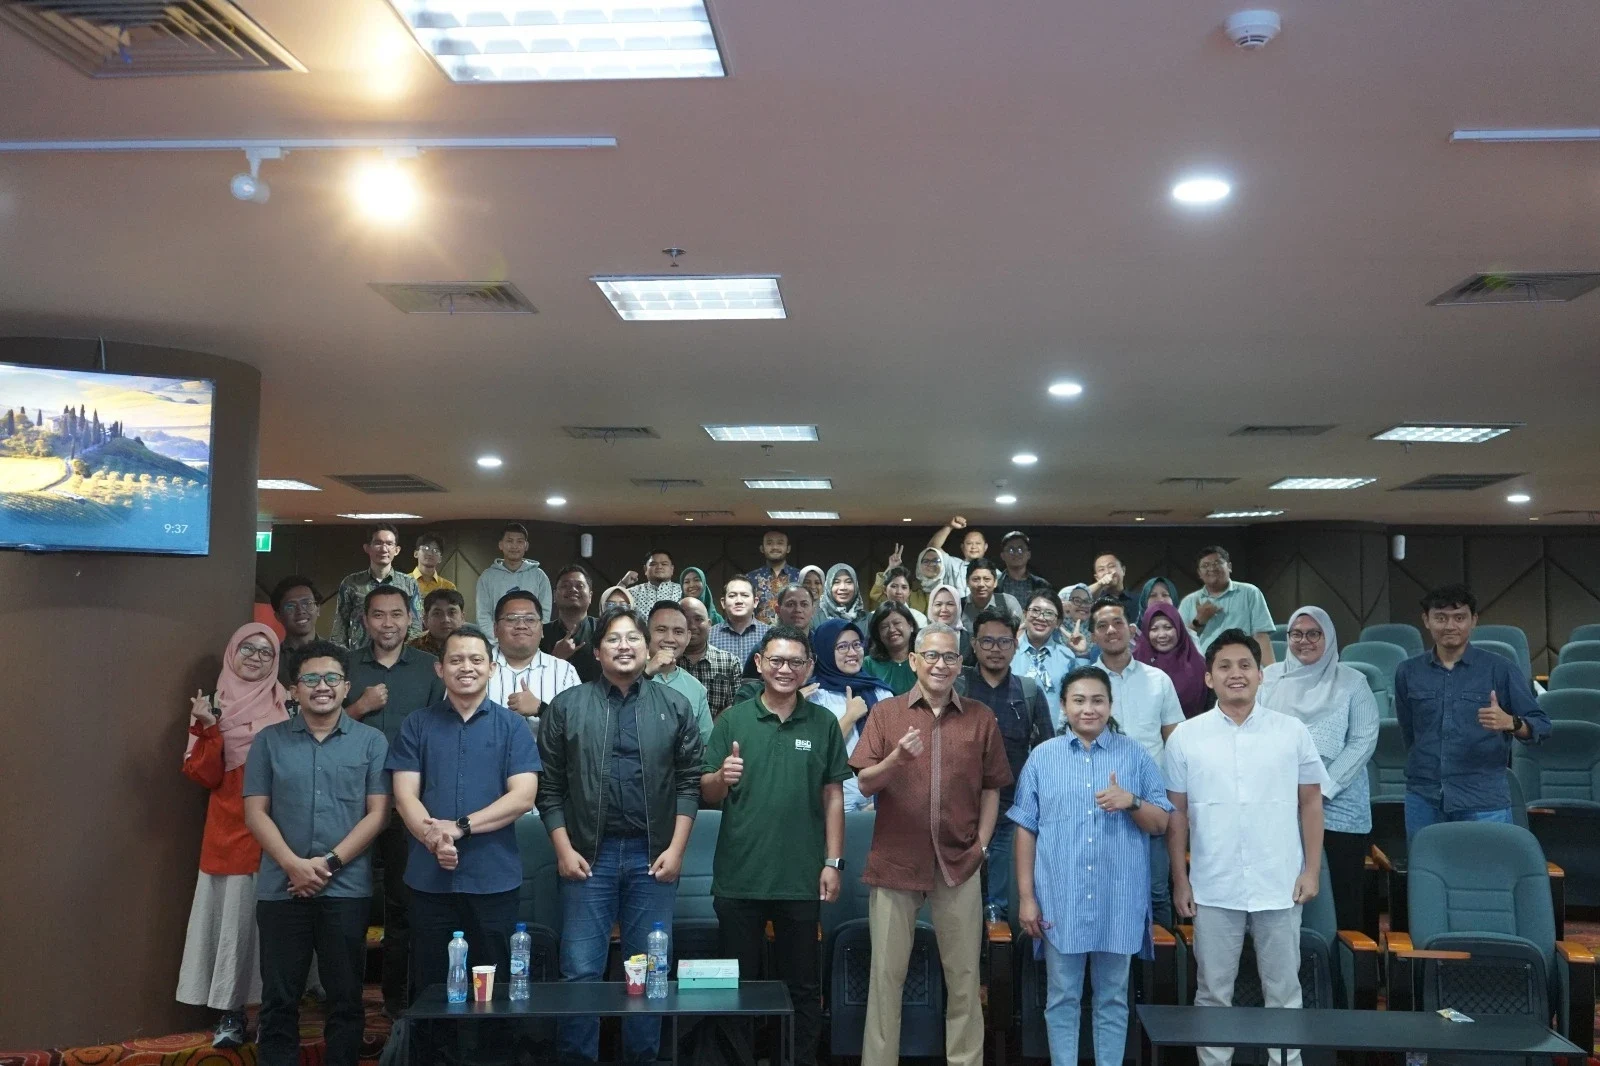
UNAIR NEWS – Airlangga Executive Education Center (AEEC) Universitas Airlangga (UNAIR) menggelar Program Pelatihan PSAK 118 (Pernyataan Standar Akuntansi Keuangan) 118 bertajuk “Kupas Tuntas Implementasi, Dampak, dan Penyajian Laporan Keuangan Sesuai Standar Terbaru” pada Rabu–Kamis (16-17/9/2026). Sebanyak 60 peserta mengikuti kelas offline di ASEEC Tower, Kampus Dharmawangsa-B, UNAIR. Pelatihan ini membahas penerapan PSAK 118 tentang penyajian dan pengungkapan laporan keuangan.
PSAK 118 mengubah cara perusahaan menyajikan kinerja keuangan, terutama pada laporan laba rugi. Standar ini berlaku efektif mulai (1/1/2027). Penerapannya berkaitan dengan klasifikasi akun, penyusunan catatan atas laporan keuangan, dan penyesuaian sistem pelaporan.
Pelatihan menghadirkan Dr Devi Sulistyo Kalanjati SE Ak MAcc MAAC CPA CA, Senior Lecturer, anggota DSAK IAI, konsultan, dan peneliti. Hadir pula Dudi M Kurniawan Ak MBA, CA FCPA (Aust), Komite Audit dan Anggota Dewan Standar Profesi Akuntan Publik II IAPI.
Perubahan Penyajian dan Rincian Informasi
Dr Devi menjelaskan tujuan standar baru ini. “PSAK 118 adalah standar akuntansi baru yang bertujuan meningkatkan cara perusahaan mengomunikasikan kinerja keuangan dalam laporan keuangannya,” jelasnya.
Standar ini mewajibkan perusahaan mengklasifikasikan pendapatan dan beban ke kategori operasi, investasi, dan pendanaan. Laporan laba rugi memuat dua subtotal baru, yakni laba operasi serta laba sebelum pendanaan dan pajak.
Perusahaan juga mengungkapkan Ukuran Kinerja Tetapan Manajemen (UKTM) dalam satu catatan atas laporan keuangan. Sebagian besar biaya penerapan terkait perubahan proses dan sistem internal. “Manfaat penerapan PSAK 118 melebihi perkiraan biayanya,” tuturnya.
Agregasi dan Disagregasi
Sementara itu, Dudi menyoroti tingkat rincian informasi. Perusahaan menggabungkan unsur yang serupa dan memisahkan unsur yang berbeda. “Agregasi dan disagregasi unsur dalam laporan keuangan tidak boleh mengaburkan (obscure) informasi material yang seharusnya diketahui pengguna laporan keuangan,” tegasnya.
Ia mencontohkan pemisahan piutang pihak ketiga dan pihak berelasi karena risiko kreditnya berbeda. Kas dan setara kas justru tergabung karena sifat likuiditasnya sama. “Penggunaan label generik seperti lain-lain hanya diperkenankan untuk unsur yang secara individual tidak material,” ujarnya.
Pelatihan ini bertujuan agar peserta memahami konsep, prinsip, perubahan utama, dan implikasi implementasi PSAK 118 secara praktis. Program juga memuat studi kasus dampak PSAK 118 terhadap format laporan keuangan serta workshop penyusunan checklist dan action plan implementasi.
Untuk memfasilitasi kebutuhan persiapan tersebut, AEEC Universitas Airlangga kembali mengadakan pelatihan PSAK 118 pada November mendatang. Informasi jadwal dan pendaftaran dapat diakses melalui laman resmi AEEC.
Penulis: Naswa Thalita Zada
Editor: Yulia Rohmawati